فاندینگ ریت چیست؟ آموزش Funding Rate در فیوچرز
فاندینگ ریت چیست و چرا در معاملات فیوچرز مهم است؟ فرمول Funding Rate، معنی نرخ مثبت و منفی، مثال محاسبه و روش تحلیل آن با قیمت و Open Interest را یاد بگیرید.

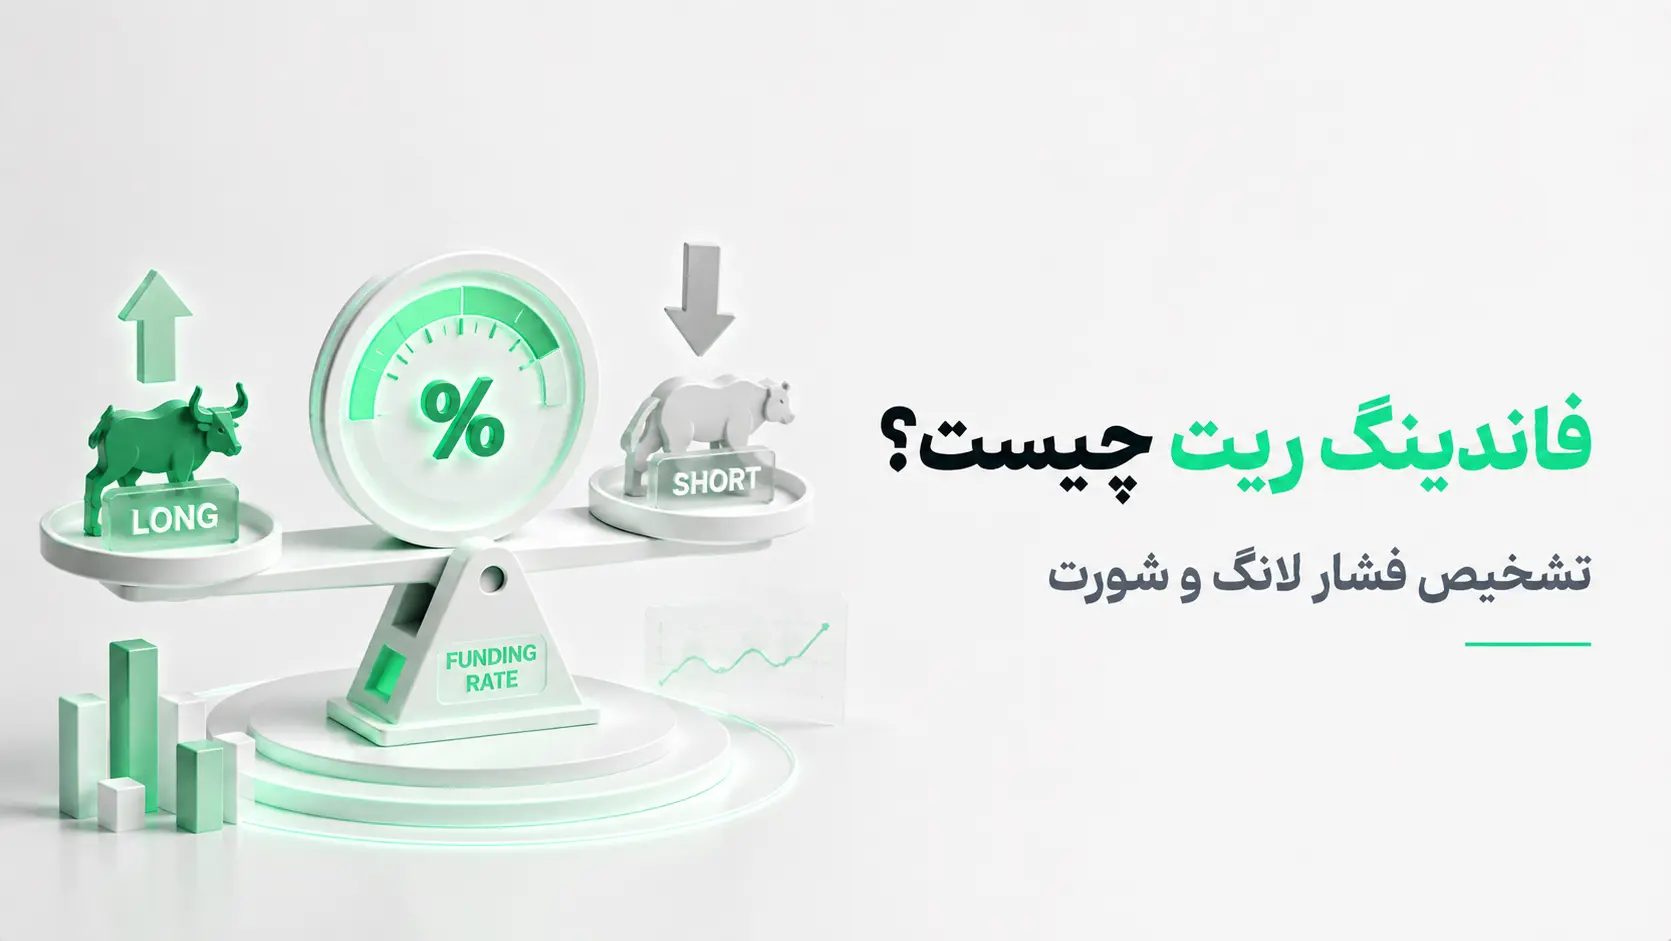
فاندینگ ریت چیست؟ فاندینگ ریت یا Funding Rate نرخ پرداخت دورهای میان دارندگان پوزیشنهای لانگ و شورت در قراردادهای پرپچوال (فیوچرز دائمی) است که قیمت قرارداد را نزدیک قیمت بازار اسپات نگه میدارد. وقتی نرخ مثبت باشد، معمولاً لانگها به شورتها پرداخت میکنند و وقتی منفی باشد، شورتها به لانگها. هزینهی هر دوره از ضرب ارزش اسمی پوزیشن در نرخ همان دوره به دست میآید. فاندینگ سیگنال مستقل خرید یا فروش نیست و باید کنار قیمت، حجم و Open Interest خوانده شود.
آخرین بهروزرسانی: ۲۲ مهر ۱۴۰۵
فهرست مطالب
- فاندینگ ریت چیست؟
- فاندینگ مثبت و منفی چه معنایی دارد؟
- هزینه فاندینگ چگونه محاسبه میشود؟
- چطور Funding Rate را تحلیل کنیم؟
- آربیتراژ فاندینگ چیست و چرا بیریسک نیست؟
- فاندینگ ریت چه اثری روی سود و زیان دارد؟
- ابزارهای مشاهدهی لحظهای فاندینگ ریت
- اشتباهات رایج در استفاده از Funding Rate و راهحل آنها
- سوالات متداول دربارهی فاندینگ ریت
فاندینگ ریت چیست؟
در بازار اسپات خود دارایی را میخرید یا میفروشید. در بازار مشتقات معاملهگر میتواند روی تغییر قیمت یک دارایی موقعیت بگیرد بدون اینکه لزوماً مالک آن باشد. یکی از محبوبترین ابزارهای این بازار قرارداد Perpetual Futures یا فیوچرز دائمی است که تاریخ سررسید ندارد و معاملهگر از نظر تئوری میتواند موقعیت را تا وقتی مارجین کافی دارد باز نگه دارد.
فاندینگ ریت نرخ پرداخت دورهای میان دو سمت بازار پرپچوال است. این پرداخت معمولاً مستقیم میان معاملهگران لانگ و شورت جابهجا میشود و کارمزد درآمدی صرافی نیست، هرچند جزئیات اجرا در هر پلتفرم فرق میکند. وقتی قرارداد پرپچوال بالاتر از قیمت مرجع یا شاخص اسپات معامله شود، سیستم تلاش میکند تقاضای لانگ را کم و شورت را جذابتر کند. در این حالت نرخ معمولاً مثبت میشود و لانگها به شورتها میپردازند. فاندینگ ریت قیمت بیتکوین یا اتریوم را تعیین نمیکند و فقط یک سازوکار تعادلی است.
چرا قرارداد پرپچوال به فاندینگ نیاز دارد؟
قراردادهای آتی سنتی تاریخ سررسید دارند و هرچه به سررسید نزدیکتر شوند قیمتشان به بازار نقدی همگرا میشود. قرارداد پرپچوال چنین تاریخ پایانی ندارد. طبق ویکیپدیا، در این قراردادها پرداختها بهطور دورهای میان دو سمت لانگ و شورت مبادله میشود و جهت و اندازهی آن به فاصلهی قیمت قرارداد با دارایی پایه بستگی دارد. بدون این سازوکار قیمت پرپچوال ممکن است مدت طولانی از اسپات فاصله بگیرد.
فاندینگ این فاصله را با انگیزهی اقتصادی کنترل میکند. اگر خریداران اهرمی زیاد شوند و قیمت پرپچوال بالاتر برود، پرداخت از لانگ به شورت نگهداری لانگ را گرانتر میکند و دریافت فاندینگ شورت گرفتن را جذابتر.
| ویژگی | فیوچرز دارای سررسید | قرارداد پرپچوال |
|---|---|---|
| تاریخ انقضا | دارد | ندارد |
| عامل همگرایی با اسپات | نزدیک شدن به سررسید | سازوکار Funding Rate |
| پرداخت دورهای فاندینگ | معمولاً ندارد | دارد |
| امکان نگهداری | تا سررسید | تا زمان حفظ مارجین و باز ماندن بازار |
فاندینگ ریت از چه اجزایی ساخته میشود؟
صرافیها برای محاسبه از دو قیمت استفاده میکنند. قیمت ایندکس (Index Price) میانگین قیمت یک ارز در چند صرافی اسپات معتبر است. قیمت مارک (Mark Price) ارزش منصفانهی قرارداد در خود صرافی است که برای جلوگیری از نوسان غیرعادی و دستکاری به کار میرود و مبنای سود و زیان و لیکوئید شدن است.
خود نرخ از دو بخش ساخته میشود. شاخص پریمیوم (Premium Index) بخش متغیر و مهمترین عامل تغییر فاندینگ است و اختلاف قیمت پرپچوال با اسپات را نشان میدهد. هرچه هیجان خرید بیشتر باشد پریمیوم مثبتتر میشود. نرخ بهره (Interest Rate) بخش ثابت است. در مستندات dYdX مؤلفهی بهرهی پیشفرض بازارهای ایزوله ۱ واحد پایه (۰.۰۱ درصد) در هر ۸ ساعت ذکر شده است.
فاندینگ مثبت و منفی چه معنایی دارد؟
فاندینگ ریت پولی است که میان خود کاربران جابهجا میشود و علامتش جهت این پرداخت را تعیین میکند.
فاندینگ ریت مثبت
نرخ مثبت معمولاً یعنی قرارداد پرپچوال با پریمیوم نسبت به قیمت مرجع معامله میشود یا تقاضای لانگ بیشتر است. در این وضعیت دارندگان لانگ معمولاً به دارندگان شورت پرداخت میکنند. نرخ مثبت کم و باثبات در بازار صعودی عادی است. نرخ خیلی بالا هشدار میدهد که بازار یکطرفه شده و لانگهای اهرمی شلوغ شدهاند.
مثبت بودن فاندینگ به معنی ریزش قطعی نیست. در روندهای صعودی قوی فاندینگ ممکن است مدت زیادی مثبت بماند و قیمت همچنان بالا برود. عدد فاندینگ وضعیت موقعیتگیری معاملهگران را نشان میدهد، نه زمان دقیق برگشت بازار را.
فاندینگ ریت منفی
نرخ منفی معمولاً یعنی قرارداد پرپچوال با تخفیف نسبت به قیمت مرجع معامله میشود یا فشار شورت بیشتر است. در این حالت دارندگان شورت معمولاً به دارندگان لانگ میپردازند. نرخ منفی شدید میتواند نشانهی ترس، هج گسترده یا ازدحام شورتها باشد و اگر قیمت ناگهان بالا برود، احتمال شورت اسکوییز بیشتر میشود.
| وضعیت | پرداختکنندهی معمول | دریافتکنندهی معمول | برداشت اولیه | ریسک |
|---|---|---|---|---|
| مثبت | لانگها | شورتها | تقاضای لانگ یا پریمیوم پرپچوال | ازدحام لانگ و Long Squeeze |
| منفی | شورتها | لانگها | فشار شورت یا تخفیف پرپچوال | ازدحام شورت و Short Squeeze |
| نزدیک صفر | ناچیز | ناچیز | تعادل نسبی | نباید کمریسک فرض شود |
هزینه فاندینگ چگونه محاسبه میشود؟
سادهترین شکل محاسبه ضرب ارزش اسمی پوزیشن در نرخ فاندینگ همان دوره است: Funding Payment = Position Notional × Funding Rate. پلتفرم ممکن است ارزش پوزیشن را بر اساس Mark Price یا Index Price یا قواعد خاص قرارداد حساب کند، پس عدد نهایی را از تاریخچهی همان صرافی بررسی کنید.
مثال اول: لانگ با فاندینگ مثبت
فرض کنید ارزش اسمی پوزیشن لانگ شما ۱۰٬۰۰۰ تتر و نرخ فاندینگ دوره ۰٫۰۱٪ است: ۱۰,۰۰۰ × ۰.۰۰۰۱ = 1 USDT. اگر در لحظهی تسویه همچنان پوزیشن را داشته باشید، معمولاً ۱ تتر پرداخت میکنید و اگر همین نرخ چند دوره تکرار شود، هزینهها جمع میشوند. با همین نرخ، موقعیت خرید ۱٬۰۰۰ دلاری در هر دوره ۱۰ سنت به سمت مقابل میپردازد و اگر نرخ منفی بود، همین ۱۰ سنت را دریافت میکرد.
مثال دوم: شورت با فاندینگ منفی
فرض کنید پوزیشن شورت ۵٬۰۰۰ تتر ارزش دارد و نرخ فاندینگ منفی ۰٫۰۲٪ است. در این حالت سمت شورت معمولاً پرداختکننده است: ۵,۰۰۰ × ۰.۰۰۰۲ = 1 USDT. علامت منفی جهت پرداخت را مشخص میکند. همیشه در رابط صرافی ببینید نرخ بعدی برای موقعیت شما «پرداخت» است یا «دریافت».
تبدیل نرخ هر دوره به نرخ روزانه یا سالانه
برای مقایسهی تقریبی میتوان نرخ هر دوره را ساده کرد. ۰٫۰۱٪ در هر ۸ ساعت اگر بدون تغییر در تمام سال تکرار شود، روزانه حدود ۰٫۰۳٪ و سالانه حدود ۱۰٫۹۵٪ میشود (۰.۰۱% × ۳ × ۳۶۵ ≈ ۱۰.۹۵%). این سالانهسازی یک برآورد ثابت است، نه سود تضمینی. فاندینگ هر دوره میتواند تغییر علامت دهد، کم یا زیاد شود یا به سقف تعیینشده برسد.
فرض کنید یک لانگ ۱۰٬۰۰۰ تتری را سه هفته نگه میدارید و در این مدت نرخ فاندینگ بهطور میانگین ۰٫۰۱٪ در هر ۸ ساعت است. در ۶۳ دورهی تسویه حدود ۶۳ تتر فاندینگ پرداخت کردهاید. اگر قیمت در همین مدت فقط کمی بالا رفته باشد بخش زیادی از سودتان همینجا رفته است. دیدن تاریخچهی پرداختها در صرافی این هزینهی پنهان را روشن میکند.
فاندینگ هر چند ساعت پرداخت میشود؟
بازهی فاندینگ در همهی پلتفرمها یکسان نیست. در بسیاری از قراردادهای صرافیهای متمرکز بازهی رایج ۸ ساعت است، ولی برخی بازارها بازهی ۱ ساعته، ۴ ساعته یا ساختار پویا دارند. مستندات dYdX هم توضیح میدهد که فاندینگ در تنظیمات پیشفرض آن ساعتی محاسبه و اعمال میشود.
داشتن پوزیشن در طول کل بازه لزوماً شرط پرداخت نیست. در بسیاری از پلتفرمها اگر در زمان مشخص تسویه پوزیشن باز داشته باشید پرداخت یا دریافت انجام میشود. پیش از باز کردن پوزیشن، نرخ تخمینی دورهی بعد، زمان باقیمانده تا تسویه، سقف نرخ، روش محاسبهی ارزش پوزیشن و تاریخچهی پرداختها را در همان بازار ببینید.
چطور Funding Rate را تحلیل کنیم؟
بهترین استفاده از فاندینگ نگاه کردن به جهت، شدت، تداوم و سرعت تغییر آن است. یک عدد تنها اطلاعات کمی میدهد، ولی روند چند دورهای نشان میدهد بازار در حال متعادل شدن است یا معاملهگران اهرمی در یک سمت جمع شدهاند. شدت نرخ را با گذشتهی همان دارایی مقایسه کنید. ۰٫۰۳٪ برای یک بازار ممکن است عادی و برای بازار دیگر بالا باشد. یک دوره نرخ بالا هم با چند روز فاندینگ بالا فرق دارد چون تداوم هزینهی نگهداری و ریسک ازدحام را بیشتر میکند. مقایسهی قیمت پرپچوال با قیمت مرجع هم به فهم علت تغییر کمک میکند.
ترکیب فاندینگ ریت با قیمت و Open Interest
Open Interest یا بهرهی باز ارزش یا تعداد قراردادهایی را نشان میدهد که هنوز بسته نشدهاند. ترکیب آن با قیمت و فاندینگ تصویر بهتری از ورود یا خروج اهرم به بازار میدهد.
| قیمت | Open Interest | Funding Rate | برداشت احتمالی | ریسک |
|---|---|---|---|---|
| صعودی | افزایشی | مثبت و رو به رشد | ورود لانگهای تازه و افزایش اهرم صعودی | ازدحام لانگ و لیکوییدیشن در اصلاح |
| صعودی | کاهشی | منفی یا در حال بهبود | بستن شورتها یا Short Squeeze | ضعف حرکت پس از پایان بستن شورتها |
| نزولی | افزایشی | منفی و رو به کاهش | ورود شورتهای تازه | Short Squeeze در برگشت قیمت |
| نزولی | کاهشی | مثبت رو به کاهش | بستن یا لیکویید شدن لانگها | فروش اجباری و سپس تخلیهی فشار |
| خنثی | افزایشی | شدید در یک سمت | انباشت اهرم بدون شکست قیمتی | حرکت ناگهانی و شکار نقدینگی |
این جدول سناریوی قطعی نیست. افزایش Open Interest ممکن است از ورود همزمان خریدار و فروشنده باشد و دادهی صرافیهای مختلف هم با هم فرق دارد. نتیجهگیری را با حجم اسپات، نواحی نقدینگی، Mark Price و دادهی لیکوییدیشن کامل کنید.
بیشتر بخوانید: لیکویید شدن در دنیای رمزارزها: راهنمای جامع برای مبتدیان و حرفهایها
فاندینگ شدید چه هشداری میدهد؟
وقتی فاندینگ از محدودهی معمول همان بازار فاصله میگیرد، نگهداری سمت شلوغ گرانتر میشود و معلوم است معاملهگران زیادی روی یک سناریو شرط بستهاند. بازار یکطرفه همیشه فوراً برنمیگردد، اما در برابر خبر مخالف، کاهش نقدینگی یا حرکت تند قیمت آسیبپذیرتر است.
در فاندینگ مثبت شدید لانگهای اهرمی هزینهی بیشتری میپردازند و اگر قیمت متوقف شود ممکن است به خاطر همین هزینه موقعیت را ببندند. بالا بودن بیش از حد و مداوم نرخ مثبت نشان میدهد بازار دچار هیجان خرید شدید شده و احتمال اصلاح قیمت بیشتر شده است. افت ناگهانی میتواند زنجیرهای از حد ضرر و لیکوییدیشن لانگها بسازد. در فاندینگ منفی شدید شورتهای اهرمی زیاد شدهاند و برای نگهداری موقعیت هزینه میدهند. منفی بودن شدید نرخ نشانهی ترس بیش از حد است و یک خبر مثبت یا شکست مقاومت میتواند شورتها را مجبور به خرید کند و رشد قیمت را تشدید کند.
| وضعیت فاندینگ ریت | معنی رفتار بازار | ریسک احتمالی | واکنش محتاطانهی رایج |
|---|---|---|---|
| بسیار مثبت (مثلاً بالای ۰.۰۵٪) | هیجان خرید شدید و خوشبینی بیش از حد | ریزش ناگهانی قیمت و لیکوئید شدن خریداران | دوری از خرید جدید و ذخیرهی سودهای قبلی |
| بسیار منفی (مثلاً زیر -۰.۰۵٪) | هیجان فروش شدید و ترس در بازار | رشد ناگهانی قیمت به دلیل بسته شدن اجباری فروشندگان | پرهیز از باز کردن موقعیت فروش جدید |
| نزدیک به صفر | تعادل کامل بین خریداران و فروشندگان | نوسانات آرام و بدون جهت مشخص | انتظار برای مشخص شدن روند بعدی |
یک مثال تحلیلی کامل
فرض کنید بیتکوین در چند ساعت ۶٪ رشد کرده، Open Interest هم سریع بالا رفته و فاندینگ از ۰٫۰۰۵٪ به ۰٫۰۴٪ رسیده است، ولی حجم اسپات فقط کمی بیشتر شده. برداشت اولیه این است که بخشی از حرکت را لانگهای اهرمی ساختهاند. این لزوماً پایان رشد نیست، اما بازار به اصلاح کوتاه، شکار حد ضرر و لیکوییدیشن حساستر شده است. معاملهگر محتاط ممکن است اهرم را کم کند، حد ضرر بگذارد و برای تأیید ادامهی روند منتظر افزایش حجم اسپات بماند.
در سناریوی دوم قیمت بعد از ریزش شدید متوقف شده، فاندینگ عمیقاً منفی است، Open Interest همچنان بالاست و قیمت با یک خبر مثبت از مقاومت کوتاهمدت عبور میکند. در این شرایط بستن شورتها میتواند سوخت یک Short Squeeze شود. باز هم تأیید حجم و ساختار قیمت لازم است. دادهی مشتقات دربارهی آسیبپذیری بازار حرف میزند، نه دربارهی لحظهای که حرکت بعدی شروع میشود.
آربیتراژ فاندینگ چیست و چرا بیریسک نیست؟
بعضی معاملهگران تلاش میکنند بدون گرفتن جهت خالص بازار از فاندینگ استفاده کنند. یکی از ساختارهای شناختهشده نگهداری دارایی در بازار اسپات و باز کردن یک شورت هماندازه در پرپچوال است (Long Spot + Short Perpetual). اگر فاندینگ مثبت باشد شورت پرداخت فاندینگ را دریافت میکند و سود و زیان جهت قیمت تا حدی با موقعیت اسپات خنثی میشود. این روش گاهی Funding Rate Arbitrage یا بخشی از استراتژی Cash-and-Carry نامیده میشود. اما واژهی آربیتراژ نباید حس سود بدون ریسک بدهد.
- ابتدا تتر یا معادل ریالی خود را در بازار اسپات (بدون اهرم) به ارز موردنظر، مثلاً اتریوم، تبدیل میکنید.
- همزمان و دقیقاً به همان اندازه یک موقعیت فروش (Short) با اهرم یک در بازار فیوچرز دائمی باز میکنید.
- تا وقتی فاندینگ مثبت است، دارندگان لانگ به شما میپردازند و ریسک نوسان قیمت تا حد زیادی کم شده است، ولی از بین نرفته است.
| ریسک | توضیح | راه کنترل اولیه |
|---|---|---|
| تغییر علامت فاندینگ | نرخ مثبت میتواند منفی شود | بررسی تاریخچه و خروج در تغییر پایدار شرایط |
| ریسک Basis | قیمت اسپات و پرپچوال ممکن است دقیقاً همجهت حرکت نکنند | اندازهی برابر و پایش پریمیوم |
| لیکوییدیشن شورت | در جهش شدید، شورت ممکن است پیش از جبران سود اسپات لیکویید شود | اهرم پایین و مارجین کافی |
| کارمزد و اسلیپیج | هزینهی ورود و خروج ممکن است سود فاندینگ را مصرف کند | محاسبهی سود خالص پیش از اجرا |
| ریسک صرافی | اختلال برداشت، هک یا تغییر قوانین بازار | ارزیابی پلتفرم و محدود کردن سرمایه |
| ریسک وثیقه | اگر وثیقه نوسانی باشد، مارجین دلاری تغییر میکند | شناخت نوع قرارداد و وثیقه |
این استراتژی برای تازهکار ساده نیست. به مدیریت همزمان دو بازار، محاسبهی هزینه، کنترل مارجین و خروج سریع نیاز دارد. دریافت چند دوره فاندینگ نمیتواند ریسک لیکوییدیشن یا مشکل صرافی را جبران کند.
فاندینگ ریت چه اثری روی سود و زیان دارد؟
سود و زیان پوزیشن فقط از تغییر قیمت ساخته نمیشود. کارمزد معامله، فاندینگ، اسلیپیج و هزینهی تبدیل هم روی نتیجهی نهایی اثر دارند: نتیجهی خالص = سود یا زیان قیمت − کارمزدها ± پرداخت فاندینگ − هزینهی اجرای معامله. معاملهای ممکن است از نظر جهت قیمت کمی سودده باشد، ولی بعد از چند دوره فاندینگ مثبت سود خالصش کم شود. پرداخت مداوم فاندینگ (که معمولاً هر ۸ ساعت یکبار است) میتواند در چند هفته یا چند ماه بخش زیادی از موجودی را از بین ببرد.
برعکس یک شورت در بازار با فاندینگ مثبت میتواند علاوه بر سود افت قیمت پرداخت فاندینگ هم بگیرد. ولی اگر قیمت بالا برود زیان جهت بازار ممکن است چند برابر درآمد فاندینگ باشد. در نوسانهای ناگهانی هم نرخ فاندینگ سریع تغییر میکند و اگر موجودی کافی نداشته باشید ممکن است زودتر از انتظار لیکویید شوید. فاندینگ هیچوقت جای حد ضرر و مدیریت اندازهی پوزیشن را نمیگیرد.
ابزارهای مشاهدهی لحظهای فاندینگ ریت
برای مقایسهی نرخها در صرافیهای مختلف به ابزارهای داده نیاز دارید. سایت کوینگلس (Coinglass) یکی از مرجعهای پرکاربرد برای مقایسهی لحظهای فاندینگ در صرافیهایی مثل بایننس، کوینکس و بایبیت است و تغییرات را با نمودارهای رنگی نشان میدهد. در تریدینگویو (TradingView) میتوانید Funding Rate را در بخش اندیکاتورها جستوجو کنید و نمودارش را کنار نمودار قیمت ببینید. کریپتوکوانت (CryptoQuant) هم ابزارهایی برای بررسی میانگین فاندینگ کل بازار دارد که برای شناسایی سقفها و کفهای قیمتی به کار میرود.
اشتباهات رایج در استفاده از Funding Rate و راهحل آنها
تبدیل فاندینگ مثبت به سیگنال قطعی فروش رایجترین اشتباه است. نرخ مثبت فقط میگوید لانگها معمولاً پرداختکنندهاند و بازار ممکن است به خاطر تقاضای اسپات قوی یا ورود سرمایه یا خبر بنیادی همچنان بالا برود. خرید فقط به دلیل فاندینگ منفی هم اشتباه است چون ممکن است روند نزولی واقعاً قوی باشد.
مقایسهی نرخ دو صرافی بدون یکسان کردن بازه هم خطاست. ۰٫۰۱٪ در بازهی یکساعته با ۰٫۰۱٪ در بازهی هشتساعته برابر نیست. نادیده گرفتن ارزش اسمی پوزیشن هم هزینه میسازد چون فاندینگ بر اساس اندازهی موقعیت حساب میشود نه پولی که مارجین گذاشتهاید. سالانه کردن نرخ لحظهای و تصور سود ثابت، بیتوجهی به زمان تسویه و استفاده از اهرم بالا برای جمع کردن فاندینگ اشتباههای بعدیاند. چند دقیقه نوسان شدید میتواند سود چند هفته فاندینگ را از بین ببرد. اصول مدیریت ریسک یعنی کنترل حجم معامله، حد ضرر و پرهیز از تصمیم هیجانی اینجا هم صدق میکند.
پیش از استفاده از فاندینگ ریت این موارد را چک کنید:
- بازهی پرداخت همان قرارداد و سمت پرداختکننده را میدانم.
- هزینه را بر اساس ارزش اسمی پوزیشن حساب کردهام.
- نرخ فعلی را با تاریخچهی بازار مقایسه کردهام.
- قیمت، حجم، Open Interest و فاصلهی Mark Price تا Index Price را دیدهام.
- قیمت لیکوییدیشن و مارجین امن را میدانم.
- برای تغییر علامت فاندینگ برنامهی خروج دارم.
- کارمزدها را از درآمد احتمالی کم کردهام و فاندینگ را سیگنال قطعی ندانستهام.
فرض کنید نرخ فاندینگ یک آلتکوین در صرافی اول ۰٫۰۲٪ و در صرافی دوم ۰٫۰۱٪ است و به نظر میرسد صرافی اول دو برابر گرانتر است. اما اگر صرافی اول هر ۸ ساعت و صرافی دوم هر ساعت تسویه کند، هزینهی روزانه در صرافی دوم چهار برابر بیشتر است. همیشه پیش از مقایسه هر دو نرخ را به یک بازهی مشترک تبدیل کنید.
نکتهی مهم: اینها صرفاً جنبهی آموزشی دارند و توصیهای نیستند.
از پسانداز و سرمایهگذاری تا وام و خرید قسطی، همهی خدمات رابینهود را یکجا ببینید.
سوالات متداول دربارهی فاندینگ ریت
فاندینگ ریت مثبت یعنی قیمت حتماً کاهش پیدا میکند؟
نه. نرخ مثبت نشان میدهد لانگها معمولاً پرداختکنندهاند و بازار به سمت لانگ متمایل است. در روند صعودی قوی فاندینگ میتواند مدتها مثبت بماند.
فاندینگ ریت منفی چه معنایی دارد؟
یعنی شورتها معمولاً به لانگها پرداخت میکنند. این وضعیت میتواند از فشار فروش، تقاضای بالای شورت یا معامله شدن پرپچوال زیر قیمت مرجع باشد.
هزینه Funding Rate چگونه محاسبه میشود؟
در شکل ساده ارزش اسمی پوزیشن در نرخ فاندینگ ضرب میشود. برای پوزیشن ۱۰٬۰۰۰ دلاری و نرخ ۰٫۰۱٪، پرداخت هر دوره حدود یک دلار است.
فاندینگ هر چند ساعت پرداخت میشود؟
بازهی ثابت و جهانی وجود ندارد. در بسیاری از بازارها ۸ ساعت رایج است، اما برخی پلتفرمها پرداخت ساعتی، چهارساعته یا بازهی پویا دارند.
آیا صرافی فاندینگ ریت را دریافت میکند؟
در مدل رایج پرداخت فاندینگ میان معاملهگران دو سمت بازار منتقل میشود و با کارمزد معاملاتی صرافی فرق دارد. جزئیات هر پلتفرم ممکن است متفاوت باشد.
آیا میتوان از فاندینگ ریت سود گرفت؟
بعضی معاملهگران با موقعیتهای دلتا خنثی فاندینگ دریافت میکنند. این روش بیریسک نیست و با ریسک لیکوییدیشن، تغییر نرخ، Basis، کارمزد و ریسک صرافی همراه است.
بهترین فاندینگ ریت برای ورود به معامله چقدر است؟
عدد ثابتی وجود ندارد. نرخ را با تاریخچهی همان دارایی، بازهی پرداخت، شرایط بازار و دادههای مکمل مقایسه کنید. نرخ بالا بهتنهایی دلیل ورود در جهت مخالف نیست.